

具体描述
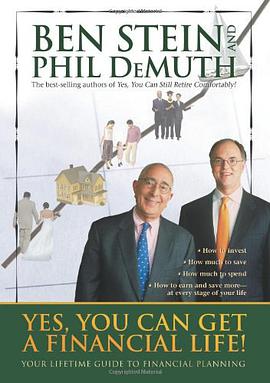
Life is not lived all at once--it's lived in moments, days, months, years, and decades. This means that the financial plans and actions we all have to take to meet our responsibilities sensibly must be "organized "by years and decades. Ben Stein wrote the original guide to this subject" "almost a quarter century ago. Now, Ben, along with Phil DeMuth, the eminent financial planner and writer, have gotten together to update the book, incorporating the massive changes that have occurred in the economy in the past 25 years. This book tells you what and when to save, how much to save, what to save it in, when to spend, and when to say "no "to your present and "yes "to your future. "Yes, You Can Get A Financial Life " is a time-traveling guidebook on how to organize the money side of your life for all of the decades of your life.
作者简介
目录信息
读后感
用户评价
我本来以为这本书能提供一些关于债务管理或信用修复的实用技巧,毕竟在当前环境下,很多人正深陷于各种贷款的泥潭。然而,书中对于处理高息债务的部分,处理得极其敷衍。它只是简单地建议“优先偿还利率最高的债务”,这几乎是常识,任何一个稍微关注过理财新闻的人都知道这个原则。它完全没有深入探讨如何与债权人谈判、如何进行债务重组,或者是在收入极低的情况下如何制定一个可持续的还款计划。这种浅尝辄止的态度,让我对作者的专业性产生了巨大的怀疑。更令人费解的是,书中花费了大量篇幅去介绍一些我根本不需要的、针对“高净值人士”才会考虑的复杂的税务规划策略,读起来晦涩难懂,对我这种每月需要精打细算才能糊口的人来说,完全是无效信息输入。这让我感觉这本书的受众定位非常模糊,它既不适合完全的新手(因为内容组织混乱),也不适合有一定基础的读者(因为缺乏深度),它似乎是为某一个中间地带的“想象中的读者”而写的,而这个读者,很可能根本不存在于现实世界中。
评分这本书给我的整体感觉是,它更像是一份尚未完成的草稿,被匆忙地推向了市场,试图赶上某一个理财热潮的尾巴。它缺乏一个强有力的核心论点,而是像一个不断膨胀的气球,里面塞满了各种零碎的、未经验证的观点。我尝试在其中寻找任何一个能够让我眼前一亮,或者能立即应用于我个人财务状况的“游戏规则改变者”(game-changer),但最终只找到了一堆陈旧的建议,被包裹在华丽但空洞的辞藻之中。真正的财务自由,需要的是纪律、耐心、策略以及对现实风险的清醒认知。而这本书,却更像是一种廉价的安慰剂,它承诺了“可以”实现目标,却几乎没有提供任何可靠的、结构化的路线图去实现这个“可以”。读完之后,我没有感到被赋权,反而有一种强烈的“信息过载后遗症”——太多未消化的知识点堆积在一起,反而让人不知所措,不知道从何处着手。这是一次令人沮丧的阅读体验,我可能会把它束之高阁,转而去寻找那些真正经过市场检验的、更具实操性的资源。
评分从装帧设计和排版来看,这本书也透露出一种廉价和未经打磨的感觉。字体选择和行距处理得非常不舒服,长时间阅读下来,眼睛非常容易疲劳,这本身就极大地影响了阅读体验。一本旨在提供“生活改善”方案的书,理应在各个细节上都体现出专业和关怀,但这本书在这方面完全失败了。更别提书中的图表和数据可视化了——如果能称之为图表的话。那些图表粗糙不堪,标签缺失,颜色搭配刺眼,根本起不到帮助理解的作用,反而增加了阅读的难度,让人需要花费额外的精力去“解码”这些视觉信息。我甚至怀疑这些图表是否经过了任何专业的校对。如果一个作者连自己作品的物理呈现形式都如此草率,那么我对他们所倡导的那些“精确的财务规划”的信心,自然也就降到了冰点。在这个时代,信息传递的效率和美感同样重要,而这本书在这两方面都表现平庸,甚至可以说是落后。
评分这本书的叙事风格简直是一场灾难,读起来就像是有人在给你强行推销一个你根本不想要的、已经过时的产品。文字的组织缺乏逻辑的流畅性,东拉西扯,段落之间跳跃性极大,仿佛作者写完一个点子就赶紧塞进书里,生怕别人不知道他“想到了”。我花了很长时间试图去梳理出一条清晰的行动路径,但每次都迷失在作者那些冗长且毫无重点的个人轶事中。那些故事,本该是用来佐证观点的有力武器,结果却成了拖慢阅读节奏的绊脚石,读起来尴尬又别扭,完全没有产生任何情感共鸣。而且,我注意到书中对“风险”的讨论轻描淡写得令人发指,这对于一本声称能帮助人们建立财务基础的书来说,简直是严重的失职。一个真正的理财指南,应当是审慎而现实的,它需要承认市场波动的残酷性,而不是一味地鼓吹乐观主义。这本书给我的感觉就是,它建立在一个极其脆弱的假设之上:即未来将永远是线性的、向上发展的,这在当今这个充满不确定性的世界里,显得无比天真和不负责任。我严重怀疑作者是否真正经历过经济周期的洗礼。
评分天呐,我简直不敢相信我竟然浪费了这么多时间在读这本所谓的“理财圣经”上!翻开第一页我就抱着极大的期待,毕竟书名听起来那么振奋人心,仿佛作者握着能点石成金的秘方,能将我这每月月光族的窘境一举扭转。然而,现实是残酷的。书里充斥着大量我早已在各种免费网络文章中看到烂了的基本概念,什么“预算”、“储蓄”、“复利效应”,讲得就像是给初中生上的经济启蒙课。更让我无法忍受的是,作者似乎完全脱离了我们普通打工人的实际生活。他用那些高高在上的口吻,建议我“削减非必要的开支”,拜托,我每天挤地铁吃着便利店的打折面包,这还算“非必要”吗?那些关于投资的章节,更是虚无缥缈,充斥着各种金融术语的堆砌,但真正操作层面的步骤少之又少,更别提针对不同收入水平人群的个性化建议了。读完之后,我唯一的收获就是——我比以前更愤怒了,因为我感觉自己被忽悠了,这完全不是一本能切实指导人“拥有财务生活”的书,更像是一本作者自我感觉良好的陈词滥调集合。如果非要说有什么用处,大概就是能用来垫桌脚吧,至少它足够厚实。
评分 评分 评分 评分 评分相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有