
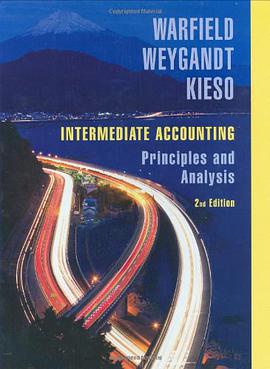

具体描述
Now readers can get all the accuracy and authority of the best-selling intermediate accounting book in the new second edition of this brief, streamlined version! Fundamentals of Intermediate Accounting presents a balanced discussion of concepts and applications, explaining the rationale behind business transactions before addressing the accounting and reporting for those activities. Readers will gain a solid foundation in such areas as the standard-setting process, the three major financial statements, revenue recognition, income taxes, reporting disclosure issues, and much more.
作者简介
目录信息
读后感
用户评价
这本书的排版和视觉呈现,简直是会计教材界的一股清流。在过去,我面对那些厚厚的、密密麻麻的文字时,阅读体验往往是痛苦的煎熬。然而,这本《Intermediate Accounting》在设计上显然投入了大量心思,让人在长时间阅读后也不会感到视觉疲劳。那些复杂的会计分录和T型账户图表,都使用了清晰的颜色编码和逻辑分组,使得即使是最繁琐的复式记账过程,也变得一目了然。更让我感到惊喜的是,它在章节的开头和结尾处设置了“概念回顾”和“实务链接”的栏目。前者帮助我快速巩固了本章核心概念,避免了知识点遗忘;而后者则巧妙地将理论与现实世界的上市公司财报联系起来,比如,它会直接截取一家知名企业的财务报表附注,然后指出书中所学的某个处理方法是如何在那里体现的。这种强烈的代入感,让我不再觉得会计知识是抽象的符号,而是我们日常商业活动真实记录的语言。它成功地将一门偏硬的学科,通过优秀的设计语言,转化成了一种更容易被大脑接受和吸收的知识载体,这对于我这种“视觉学习者”来说,价值连城。
评分这本书简直是为那些在会计学习中感到迷茫的“中级”学习者量身定做的救星!我之前啃那些入门书籍时,总感觉知识点像散落的珍珠,串不成完整的项链。然而,当我翻开这本《Intermediate Accounting》时,那种豁然开朗的感觉是难以言喻的。作者显然深谙我们这类读者的痛点,他们没有一上来就抛出那些晦涩难懂的专业术语,而是通过极其细致的案例和循序渐进的解释,将复杂的概念层层剥开。比如,在处理收入确认这一块,过去我总是混淆于各种标准和例外,这本书却用清晰的逻辑图和丰富的实例,将“五步法”的每一步都讲解得如同厨房里的食谱一般直观易懂。我尤其欣赏它在处理资产负债表项目时所展现出的严谨性,它不仅仅告诉你“是什么”,更深入地探讨了“为什么会这样”,这种对会计背后的经济实质的剖析,极大地提升了我对财务报告的理解深度。读完关于租赁会计的那几章,我简直想为作者鼓掌,那复杂的现值计算和披露要求,居然被梳理得井井有条,让人感觉一切尽在掌握之中,再也不会对那些密密麻麻的附注感到畏惧了。这本书绝对是通往高级会计殿堂前最坚实的一块垫脚石,没有之一。
评分如果用一个词来形容我对这本《Intermediate Accounting》的感受,那就是“韧性”——它赋予了我在面对最棘手的会计难题时所需要的心理和知识上的韧性。我曾经对递延所得税资产和负债的计算心存芥蒂,总是在未来应纳税时间差异和可抵扣时间差异之间打转。但这本书提供了一个非常巧妙的记忆框架,它不仅仅讲解了计算步骤,更深挖了其背后的税法与会计准则的冲突与协调逻辑,让我明白了为什么会出现这些暂时性差异,以及如何从根本上理解其对未来现金流的影响。另外,它在处理企业合并和少数股东权益时的处理方式也极具洞察力。它没有回避那些复杂的非母公司所有者权益的份额计算,而是通过一系列递进式的例题,引导读者逐步理解“购买法”和“权益法”在不同情境下的应用边界。这种教学策略,避免了初学者在面对复杂结构时产生的“计算恐慌症”,真正做到了从基础稳固到高级推演的全覆盖。这本书不是那种让你读完后感觉“好像懂了”的教材,而是让你能够自信地去“解决问题”的工具书。
评分我很少对一本教科书产生如此强烈的情感联系,但这本《Intermediate Accounting》确实做到了。它最打动我的一点,是它对“专业判断”重要性的强调。在许多章节中,作者都穿插了对会计道德和职业操守的讨论,这在我看来,比任何技术细节都更为宝贵。例如,在存货计价和处置的章节里,它不仅仅演示了先进先出法和加权平均法的机械操作,更探讨了管理层如何利用这些方法在短期利润目标下进行“小动作”,从而引导我们思考,作为未来的财务人员,我们应该坚持的底线在哪里。这种对职业伦理的融入,使得这本书超越了一本单纯的技术手册,更像是一位经验丰富的前辈在耳边提供的职业忠告。它让我意识到,会计工作不仅仅是数字的游戏,更是诚信和责任的体现。读完它,我感觉自己不仅掌握了中级会计的知识体系,更在职业价值观上完成了一次重要的升华,为未来在职场中保持正直和专业打下了坚实的基础。
评分老实说,我是一个追求效率和精准的读者,我对那种充斥着陈词滥调和不痛不痒描述的教材深恶痛绝。而这本《Intermediate Accounting》给我的体验,简直就像是直接从注册会计师考试的命题人那里拿到的内部资料。它的深度和广度令人印象深刻,它没有丝毫的注水成分,每一个章节都直击核心难点。书中对那些会计准则的灰色地带处理得尤为精彩,尤其是涉及公允价值计量和金融工具分类的部分,它不仅罗列了规则,更深入探讨了不同计量方法背后的经济学假设和潜在的会计套利空间。我喜欢它那种不留情面的深度挖掘,对于那些模糊不清的判断性项目,它提供了多角度的分析框架,而不是简单地给出一个“标准答案”。例如,在商誉减值测试的案例分析中,它展示了管理层如何运用关键假设来影响估值结果,这种对“职业怀疑”的培养,对于我们未来应对真实世界的复杂交易至关重要。这本书的习题部分也极具挑战性,它们的设计往往需要综合运用多个章节的知识点,迫使你进行深层次的逻辑串联,而不是简单的机械套用公式。对于那些想要在财务分析领域有所建树的人来说,这本书简直是不可替代的内功心法。
评分 评分 评分 评分 评分相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有