
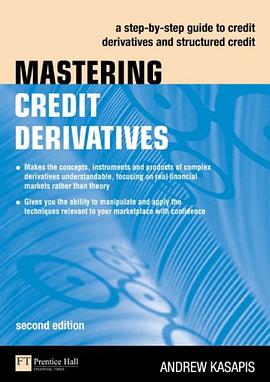

具体描述
This second edition of Mastering Credit Derivatives has been completely revised to include new movements in the world of finance. The first part of the book is set aside as a condensed, updated version of the previous edition whereas the next two thirds are dedicated to recent innovations such as Structured Credit Derivatives and Greeks and Tranche Sensitivity. The book is written on a purely 'need to know' basis, avoiding the archaic, theoretical and excessively mathematical concepts. Input from market practitioners offers valuable insight into where they believe the market is headed in the future. Derivatives is a huge area, thought to be worth trillions of pounds. With new products being constantly introduced, it is important to keep up-to-date with its rapid growth.
作者简介
目录信息
读后感
用户评价
这部名为《精通信用衍生品》的著作,在我阅读完后,留下了一种既敬佩又略感压力的复杂情感。它绝非一本供茶余饭后的消遣读物,而是需要投入大量精力去啃噬的学术重镇。作者在构建信用风险定价模型时展现出的数学功底令人叹为观止,从最初的结构化产品到后来的CDS(信用违约互换)的演变,每一个公式推导都严丝合缝,仿佛是在进行一场精密的工程测绘。我尤其欣赏作者在阐述“关联性风险”(Correlation Risk)时的细腻笔触。很多市场参与者只是模糊地意识到,当整个经济体遭受冲击时,看似独立的违约事件会瞬间串联起来,形成系统性风险的巨浪。然而,本书没有停留在定性的描述上,而是深入挖掘了Copula函数在模拟这种多变量依赖性中的应用,这部分内容对我理解2008年金融危机中抵押贷款支持证券(MBS)的崩溃机制,提供了近乎透明的视角。它强迫你走出舒适区,直面那些平时被简化或忽略的底层数学假设,迫使你重新审视自己对风险对冲的理解是否足够深刻和全面。如果你的目标仅仅是想知道如何快速做一笔CDS交易套利,这本书可能会让你感到挫败,因为它要求你首先成为一个合格的量化分析师,然后才是一个交易员。
评分说实话,第一次翻开这本书的时候,我几乎要把它合上了。它的叙事节奏极慢,仿佛一位资深的教授正在对一群高年级博士生进行最基础的微积分复习,语气里充满了对基础概念的绝对尊重和不容置疑的权威感。我期待的可能是市场实践的捷径,一些能快速应用到彭博终端上的代码片段或者交易策略的“独家秘笈”,但这本书提供的却是构建金融知识大厦的钢筋和水泥。书中对“结构化融资工具的信用增级机制”的剖析,达到了近乎病态的详尽程度。它不仅解释了为什么需要次级(Junior)和优先(Senior)层级,还细致描绘了不同瀑布结构(Waterfall Structure)下,现金流在压力情景中如何被依次截断和分配,甚至连提前赎回条款(Prepayment Clauses)对尾部风险的影响都被纳入了考量。这让我意识到,许多人对AAA评级的信贷产品抱有的盲目信心,是建立在对这些复杂分层机制理解不足的基础之上的。这本书的价值在于,它让你从头开始,用最审慎的目光去审视每一个金融创新背后的逻辑漏洞,它教会你质疑,而不是盲目接受评级机构给出的标签。
评分这本书在处理流动性和市场冲击对定价的影响方面,展现出了远超同类教材的深度。许多基础读物在建立模型时,都假设市场是深度且连续交易的,但本书则大胆地触及了“市场失效”(Market Frictions)这一敏感话题。它专门开辟了一章讨论当特定期限的CDS合约流动性枯竭时,如何利用其他期限或相关资产的溢价来推导出更接近真实交易价格的隐含数据。这部分内容极其贴合现实的交易困境,因为在真正的危机时刻,理论模型往往因为数据缺失而彻底失效。作者引入了市场微观结构理论来解释流动性溢价是如何在买卖价差中体现的,这对于那些需要在高波动时期进行风险敞口调整的专业人士来说,是无价之宝。我发现,与其说这本书是教人“如何定价”,不如说是教人“如何在定价模型失效时,依然能够做出理性的风险判断”。它弥补了理论与实践之间那道巨大的鸿沟,其严谨性让人不得不承认,要真正“精通”这个领域,这些关于市场结构和非理性行为的细节是绝对不能绕开的。
评分这本书给我的感觉,更像是一部融合了历史、经济学和高阶概率论的百科全书,而不是一本标准的“投资指南”。它最大的优点或许也是最大的门槛——其广度令人称奇。它不仅仅局限于现代金融衍生品,竟然还回溯到了远古的信贷契约演变,试图从历史的脉络中寻找信用风险定价的哲学基础。例如,书中花了相当篇幅探讨了早期欧洲城市间债券的违约处理机制,并将其与现代主权债务重组的法律框架进行对比,这种跨学科的视角非常独特。但这种全面性也意味着阅读体验是碎片化的,你需要有极强的自律性来维持不同章节间的知识联系。我尝试在不同时间阅读关于“次级抵押贷款市场”(Subprime Market)与“违约相关性”的章节,发现这两块知识点是相互印证、层层递进的,但如果脱离了整体阅读框架,很容易迷失在特定的案例分析中。对于那些希望快速获得投资回报的人来说,这本书提供的知识密度过高,消化起来非常耗费心神,它更适合作为参考工具书,用来验证和深化那些已经被实践验证过的理论模型。
评分与其他探讨信用衍生品的书籍相比,《精通信用衍生品》的叙述风格显得异常冷静和内敛,仿佛一位经验丰富的外科医生在讲解手术步骤,精确、无情感,但致命有效。书中几乎没有使用任何夸张的语言来渲染市场的贪婪或恐惧,一切都围绕着数学期望值和风险价值(VaR)的计算展开。我对其中关于“风险中性定价”(Risk-Neutral Pricing)框架的论述印象尤为深刻。作者清晰地阐明了,在衍生品定价中,我们必须脱离实际概率,转而采用一种理论上的“风险中性测度”来计算公平价格。这一点是理解期权和互换定价的基石,但书中对其背后的经济学含义——即市场参与者对未来不确定性的集体厌恶——进行了极其深入的哲学探讨,让我对“理论价格”的本质有了更深层次的认识。这本书的语言逻辑是高度形式化的,你几乎找不到任何用于“鼓励”读者的段落,它只是陈述事实,展示理论的完备性。这种近乎冷酷的客观性,反倒成了其最强大的说服力来源,因为它将复杂的金融工具还原为了纯粹的数学结构。
评分 评分 评分 评分 评分相关图书









本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有