
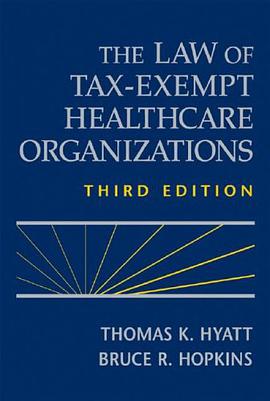
The Law of Tax-Exempt Healthcare Organizations pdf epub mobi txt 电子书 下载 2026
- Tax-Exempt Organizations
- Healthcare Law
- Nonprofit Law
- Tax Law
- Healthcare Finance
- IRS Compliance
- Governance
- Charitable Organizations
- Hospital Law
- 501(c)(3)

具体描述
A complete and up–to–date legal resource for administrators of tax–exempt healthcare organizations, the Third Edition equips you with a comprehensive, one–volume source of detailed information on federal, state, and local laws covering tax–exempt healthcare organizations. The Third Edition of this practical, down–to–earth book tackles complex legal issues by providing you with plain–English explanations and the appropriate legal citations for further research.
作者简介
目录信息
读后感
用户评价
这本书的深度和广度着实令人印象深刻,它不仅仅是一本法律教科书,更像是一份详尽的实操指南,尤其对于那些在非营利医疗机构(NPO)领域摸爬滚打的专业人士来说,简直是如获至宝。我花了大量时间研读其中关于《国内税收法典》(IRC)第501(c)(3)条款在医疗慈善组织中的应用部分。作者对联邦税务豁免地位的维持要求,特别是关于“社区医疗需求评估”(CHNA)和“限制性收费政策”的复杂性,进行了极其细致的剖析。举例来说,书中对如何恰当地平衡慈善服务与合理的患者费用收取之间的界限,给出了多个基于近期判例法的具体操作框架,这比仅仅阅读原始法规要清晰和实用得多。我特别欣赏的是,作者没有停留在理论层面,而是深入探讨了州一级的监管差异,这对于跨州运营的医疗系统至关重要。在处理诸如医疗补助(Medicaid)和医疗保险(Medicare)报销的收入是否构成“不相关业务收入”(UBTI)的灰色地带时,书中的论述逻辑严密,引用了大量IRS的裁决书和法院意见,使得原本晦涩难懂的税务规定变得有迹可循。对于任何希望确保其医疗机构在享受税收优惠的同时,完全符合联邦和州合规标准的管理者或法律顾问而言,这本书的参考价值是无可估量的。它为我们构建了一个坚实的合规基石,避免了潜在的税务风险和声誉损害。
评分我对本书在技术性细节的处理方式给予高度评价,特别是关于“财务审计和报告要求”的部分。对于一家上市公司而言,财务披露已是常态,但对于一个享有联邦税收豁免地位的医疗实体来说,Form 990的填写复杂程度和背后的税务影响,往往是许多董事会成员感到头疼的地方。本书用极其清晰的图表和流程图,解析了Form 990的各个关键部分——从Part III的“履行慈善使命”到Part VIII的“收入与支出披露”,都做了详尽的脚注和注解。我发现书中对“高额支付”或“股东利益输送”的判断标准,提供了比IRS指南更具操作性的量化指标。例如,对于涉及“合资企业”(Joint Ventures)的税务风险分析,作者没有停留在笼统的警告,而是具体列出了如何使用“Safe Harbor”规则来设计合作协议,以避免收入被重新认定为应税收入。这种对执行层面的细致关注,让这本书成为了一本真正的“工具箱”,而不是高高在上的理论指导书。对于年度合规审查而言,这本书是不可或缺的交叉核对清单。
评分这本书给我最大的启发在于它对“慈善本质”与“商业运作”之间永恒张力的哲学探讨。在现今医疗体系日益商业化的背景下,如何坚守非营利组织的使命,同时又要确保财务可持续性,是每一个决策者面临的世纪难题。作者并没有简单地给出“是”或“否”的答案,而是深入探讨了“什么是真正的公共利益服务”。书中对“未充分服务人群”(Underserved Populations)的定义演变,从早期的贫困人口延伸到如今的慢性病管理和心理健康支持,体现了法律文本对社会现实变化的适应性。这种对法律精神的还原和阐释,远超了一般的税务手册的范畴,它促使我重新审视我们机构的年度报告和社区贡献声明的措辞和实质内容。特别是关于“医疗补助患者的接纳率”与“税收优惠”挂钩的讨论,作者提出了一个极具批判性的视角:法律要求可能正在滞后于社会对优质医疗资源公平分配的期望。这本书的价值在于,它不仅教你如何规避风险,更重要的是,教你如何构建一个在法律框架内、在伦理高地上真正服务于社区的医疗实体。
评分阅读体验上,这本书的结构安排堪称教科书级别的典范,它没有让读者在浩如烟海的法律条文中迷失方向,而是设计了一套非常清晰的学习路径。我尤其赞赏其在每一章节末尾设置的“实践案例分析”,这些分析并非虚构的场景,而是基于真实税务审计或法庭争端中出现的典型问题。例如,关于“医生薪酬结构”如何影响豁免地位的讨论,书中通过剖析几起著名的案例,揭示了“合理补偿”原则在医疗机构高管薪酬制定中的微妙平衡点。这远比那些只罗列法律条文的参考书来得生动和具有教育意义。此外,书中对“反回扣法”(Anti-Kickback Statute, AKS)和“虚假申报法”(False Claims Act, FCA)在非营利医疗组织中交叉应用的分析,展现了作者对当前医疗行业法律环境深刻的洞察力。很多律师事务所提供的备忘录往往只关注单一法案,但这本书成功地将联邦医疗改革、反腐败法规与税法豁免要求整合起来进行多维度考量。如果你是新晋的合规官,这本书无疑是帮你快速建立全局观的绝佳工具;即便是资深从业者,也能从中发现过去可能忽略的细微之处,例如关于“医院附属诊所的独立实体地位”的税务处理建议,就非常具有前瞻性。
评分这本书的叙事风格极为沉稳且权威,它成功地将一个通常被认为是干燥枯燥的法律领域,呈现出一种严谨的、近乎侦探小说的推理过程。我特别喜欢作者在处理那些历史遗留的、尚未完全解决的法律争议时的处理方式。比如,围绕“医院与独立医生集团的合作关系是否构成利益输送”这一长期存在的灰色地带,书中梳理了数十年来的判例变迁,展示了国税局(IRS)态度的微妙转变,以及法院如何在不同州之间形成不同的判例倾向。这种历史纵深感,帮助我们理解为何某些合规要求看起来有些武断,因为它们往往是针对特定历史时期出现的滥用行为所做出的反应。它不是简单地告诉你“这样做是对的”,而是解释了“为什么过去那样做是错的,以及当前的法律是如何修正的”。这种解释历史背景的能力,对于理解未来立法的走向也至关重要。它让读者得以从更高的维度去审视当前法规的局限性,从而在实践中做出更具前瞻性的战略决策,而不仅仅是满足于最低限度的合规要求。
评分 评分 评分 评分 评分相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有