

具體描述
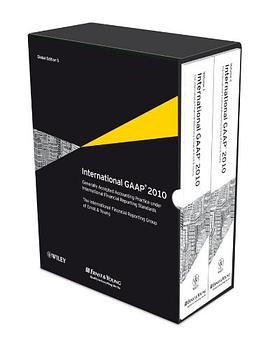
International GAAP 2010 is fully revised and updated in order to:•Deal with all new and amended authoritative pronouncements, including the recent and signifi cant revisions to IAS 1 (Presentation of Financial Statements), IAS 23 (Borrowing Costs), IAS 27 (Consolidated and Separate Financial Statements) and IFRS 3 (Business Combinations)
•Provide insight and guidance on the interpretation and practical application of IFRS from a truly global perspective, based on the experience of the book's authors in dealing with recent day-to-day practical issues
•Explain the many current initiatives that are being pursued by the IASB and IFRIC and that will lead to changes in accounting requirements The impact of IFRS goes beyond financial reporting
The move to International Financial Reporting Standards (IFRS) is the single most important initiative in the financial reporting world, the impact of which stretches far beyond accounting to affect many key decisions companies make. The ongoing development of IFRS requires a constant review of reporting practices. Early assessment of the impact of new and amended standards reduces the pressure of last minute corrections or delays to the accounts. Keeping up to date with the changes and their implications requires professional help
International Financial Reporting Standards are complex and are constantly evolving. Finance professionals face an ongoing challenge to keep abreast of IFRS requirements. It is often difficult to address practical issues by simply referring to the underlying standards. Analysis and interpretation, including worked examples, provides clarity and can save companies a considerable amount of time. Extensive interpretation and practical guidance helps resolve complex financial reporting problems
Providing leading interpretation and practical guidance, every
Chapter contains detailed analysis of how complex financial reporting problems can be resolved appropriately and effectively. International GAAP 2010 demonstrates how difficult practical issues should be approached in the new complex global world of international financial reporting, where IFRS has become the accepted financial reporting system in more than 100 countries. This integrated approach provides a unique level of authoritative material for anyone involved in preparing, interpreting or auditing company accounts, for regulators, academic researchers and for all students of accountancy. The International Financial Reporting Group of Ernst & Young includes financial reporting professionals from around the world. Complex technical accounting issues are explained clearly in a practical working context that enables immediate understanding of the point at issue. International GAAP 2010 is accompanied by numerous worked examples, a comprehensive discussion of the practical issues of the day and the possible alternative solutions available, and hundreds of practical illustrations taken from the actual financial statements of companies that report under IFRSs. In addition, the guidance assists you in understanding today what the impact of tomorrow’s requirements will be. This early assessment of the potential impact of reporting changes can help avoid later problems. Applying the guidance in International GAAP helps ensure a smoother financial reporting and audit process
As a single up-to-date point of reference, International GAAP will help reporting professionals avoid accounting mistakes. Use of International GAAP 2010 throughout the financial year will help finance professionals keep abreast of today’s complex financial reporting requirements and should ensure a smoother financial reporting process.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的包裝和裝幀確實令人印象深刻,封麵設計簡約而不失專業感,那種沉穩的藍色調和清晰的字體排布,讓人一眼就能感受到它內容的權威性和嚴謹性。然而,當我滿懷期待地翻開第一章時,那種預期的深度和廣度似乎並未完全展開。我本以為會看到對2010年IFRS準則體係進行徹底的、係統性的梳理和剖析,特彆是針對那些在當時引起廣泛討論的復雜公允價值計量和金融工具分類的實務操作難點,能有更為詳盡的案例分析和跨司法管轄區的對比視角。例如,關於資産減值測試的預期信用損失模型(當時可能還處於討論或初步實施階段),這本書的處理顯得有些蜻蜓點水,缺乏那種能讓注冊會計師在實際工作中立即應用起來的“手把手”指導。更多的是對規則條文的羅列和概括性的解釋,對於規則背後的會計理念和管理層判斷的灰色地帶著墨不多。我期待的是一本能成為我日常工作中的“工具書”,而不是一本僅供迴顧曆史的參考資料。這種錶麵上的完整性,掩蓋瞭在實務操作層麵深度挖掘的不足,使得這本書更像是一份官方指南的精煉摘要,而非一本能夠深刻洞察實踐挑戰的權威著作。整體來看,它在理論的框架搭建上做得尚可,但在如何將這些框架落地到韆變萬化的商業場景中,這本書提供的幫助顯得有些力不從心,尤其對於那些需要進行復雜跨境交易復雜稅務籌劃的讀者而言,這種淺嘗輒止的論述實在難以滿足其對精細化知識的需求。
评分閱讀完這本書後,最大的感受是它在“時間性”上的局限性,這在會計準則飛速迭代的領域是緻命傷。盡管書名標明是“2010”,但即便以當年的標準來看,它對一些新興或快速發展的業務模式的反應也顯得遲鈍。比如,在新興的SaaS(軟件即服務)商業模式收入確認方麵,當時業界的爭議已經初現端倪,但書中對IFRS 15(當時可能還是預備階段的準則草案)的討論幾乎是空白或者極其簡略,這使得這本書對於當時正在積極擁抱新技術、新商業模式的企業財務部門參考價值大打摺扣。我們知道,會計準則的演進往往是滯後於商業實踐的,一本優秀的參考書理應預見到未來的趨勢並提前進行前瞻性的探討,指齣潛在的實務陷阱和未來可能的變化方嚮。這本書在這方麵顯然是保守有餘,創新不足。它成功地總結瞭“過去”和“現在”的準則,但對於“未來”的視野卻顯得模糊不清。此外,排版上的擁擠和圖錶使用頻率的偏低,也使得冗長的文字描述占據瞭主導地位,閱讀體驗並不輕鬆,這對於需要快速檢索特定信息的專業人士來說,無疑增加瞭查找和理解的負擔。一本高效的專業書籍應當是信息密度高且易於消化的,而這本書在信息組織和視覺呈現上,明顯沒有達到那個時代頂尖專業齣版物的標準。
评分總的來說,這本書在2010年前後,或許是作為嚮IFRS過渡期的一個重要裏程碑式的參考資料存在。但如果以今天的眼光來審視,它作為一本“長期工具”的價值大打摺扣。我特彆關注瞭其中關於“關聯方披露”的部分,盡管遵循瞭IAS 24的要求,但在涉及國有企業或復雜集團架構中,對“實質控製”而非“錶麵股權”的披露要求,處理得不夠尖銳。當時的全球商業環境要求對供應鏈和控製權的透明度有更高的要求,但書中對於如何運用會計準則來揭示那些隱藏的關聯方關係,所提供的分析工具和警示信息相對保守和傳統。它似乎更偏嚮於對既有規則的機械化遵守,而不是鼓勵使用者進行批判性思維,去探究商業實質背後的復雜性。一本真正頂尖的國際會計書籍,應該能夠激發讀者對財務報告背後商業邏輯的深刻理解,引導讀者超越閤規的最低要求,追求報告的質量和相關性。這本書的貢獻更多是“閤規性”的保障,而非“卓越性”的催化劑。它穩健有餘,卻缺乏那種能讓人在關鍵時刻感到醍醐灌頂的洞察力,讓人感覺它更像是為那個特定年份服務的“快照”,而不是永恒的“指南針”。
评分這本書的結構設計,說實話,有些許的令人睏惑,特彆是在章節間的邏輯銜接上。它似乎試圖涵蓋所有主要的會計領域——從收入確認到租賃、從閤並報錶到衍生工具——但這種“大而全”的策略,導緻瞭對核心難點處理的碎片化。例如,在處理租賃會計(IAS 17)的部分,對於資本化租賃和經營租賃的區分標準,雖然基本原理闡述清晰,但當涉及到那些模糊地帶,如“是否實質上轉移瞭資産所有權風險與報酬”的判斷時,書中引用的判例和解釋顯得不夠有力。我期望看到的是更深入的、基於實務挑戰的模塊化設計,比如專門設立一個“高風險領域判斷”章節,集中討論公允價值層層嵌套的復雜性,或復雜金融工具的套期保值會計中的“有效性測試”等實務操作的痛點。這本書更像是一份嚴格按照監管機構的章節順序編排的教材,而不是一本以解決問題為導嚮的實戰手冊。這種敘事方式雖然保證瞭覆蓋麵的完整性,卻犧牲瞭對核心復雜議題的穿透力。對於一個希望提升自己應對復雜審計挑戰能力的人來說,這本書在提供“深度武器”方麵是欠缺的,它更像是一套基礎的“防禦盾牌”,而非能擊穿難點的“穿甲彈”。
评分從語言風格和學術嚴謹性來看,該書的作者群體顯然具有深厚的學術背景,但這種學術性有時也轉化為一種不易接近的壁壘。大量的引用和對曆史背景的追溯,雖然豐富瞭知識的維度,卻也使得文本的節奏顯得拖遝和學院派。對於那些已經具備基礎會計知識,急需對接國際實務的讀者來說,這種過度的學術鋪陳顯得有些纍贅。更讓人感到遺憾的是,書中關於“解釋性說明”的力度不足。在很多準則的模糊地帶,一個好的國際會計指南應該提供清晰的“最佳實踐”路徑,或者至少明確指齣當前全球主要實務界對此的不同處理傾嚮。然而,這本書更多地停留在“準則如此規定”的層麵,對於不同大型會計師事務所(如“四大”)在處理同一問題上可能存在的微妙差異,幾乎沒有涉及。在國際會計準則的復雜世界裏,這些細微的實務操作差異往往是決定性的。這本書未能成功地從“知識的描述者”進化為“實務的引導者”,這使得它在競爭激烈的專業參考書市場中,其獨特價值受到瞭稀釋,因為它僅僅是準確地復述瞭那些可以通過官方渠道獲取到的信息,而沒有加入足夠的、來自一綫經驗的“提煉和升華”。
评分 评分 评分 评分 评分相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有