
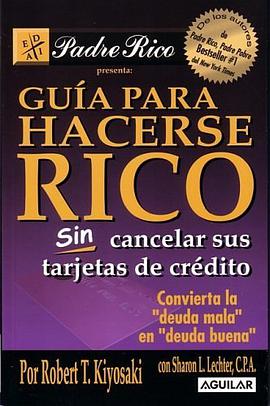
Guia para Hacerse Rico Sin Cancelar Sus Tarjetas de Credito (Padre Rico) pdf epub mobi txt 电子书 下载 2026
- 理财
- 投资
- 财务自由
- 个人金融
- 财富积累
- 成功学
- 信用卡
- 消费观
- 财务规划
- 父子财富

具体描述
Are you in credit card debt? Is your financial security threatened? Learn that with a solid financial education you would know that there are two kinds of debt... good debt and bad debt. A person with a sound financial education would know how to use good debt to get richer faster?much faster than a person who only saves money and has no debt. If you are ready to increase your financial education and enjoy your credit cards, then this book is for you.
作者简介
目录信息
读后感
用户评价
在众多理财书中,我发现这本书最可贵的一点是它对“现实主义”的坚持。它承认了现代社会中,完全杜绝使用信用卡几乎是不可能的,甚至在某些情况下是财务决策上的失策。作者的观点并非是批判性的,而是建设性的——既然工具已经存在,如何将它从一个潜在的风险源,转变为一个加速资产积累的助推器?我尤其欣赏它对“消费心理学”的分析。书中花了相当大的篇幅讨论了过度消费的深层原因,例如身份认同、社交压力等,并提出了具体的心理调适方法,而不是简单地喊“要自制”。这种深入到行为动机层面的探讨,让我意识到,很多时候我们并非“控制不了”信用卡,而是被自己内心的某些需求所驱使。因此,这本书提供的不仅仅是技术层面的指导,更像是一份针对现代消费主义陷阱的“心理防御指南”。这种多维度的解决思路,让这本书的价值远超出了一个单纯的“省钱手册”的范畴,它更像是一本关于如何与现代金融环境和谐共存的生存指南。
评分从整体的阅读体验和最终的收获来看,这本书给我带来了一种被赋权的感觉,而不是被灌输的感觉。很多理财书读完后,你会觉得自己好像“明白了什么”,但一到实际操作层面就无从下手,因为它们往往假设读者已经具备一定的资本基础或者极高的自律性。然而,这本书非常接地气,它的建议是针对那些“已经在使用信用卡,但没有用好它们”的大多数人的。我发现自己开始有意识地去审查我的每一笔信用卡支出,不再仅仅是为了积分或者返现,而是将其视为一个有目的的金融行为。书中关于如何与银行进行有效沟通、如何在信用记录上“做文章”的细节描述,让我感到非常受用。这些是教科书里不会教,但却是实际生活中至关重要的“潜规则”。读完之后,我没有立刻变得富有,但我对我的个人财务状况拥有了前所未有的掌控感和清晰度。这本书成功地将一个令人生畏的金融工具,转化成了一个可以被理解、被驾驭的日常伙伴,这才是它最大的成功之处。
评分这本书的封面设计很有意思,那种略带复古的色调和字体选择,一下子就抓住了我的眼球。我当时在书店里随便翻阅,原本对这类“致富指南”多少有些审美的疲劳,但这本书的排版和作者的一些小插图(如果有的说的话,我记不太清了,但整体感觉是视觉上比较舒服的)让我停下了脚步。我记得书名本身就很有冲击力,直接点明了核心诉求——如何在不牺牲现代生活中信用卡便利性的前提下实现财务自由。这本身就是一个非常巧妙的定位,毕竟在很多传统的理财书中,信用卡往往被描绘成“消费陷阱”的代名词,而这本书似乎想打破这种非黑即白的论调。我当时的感觉是,作者可能提供了一种更加实用、更贴近现代人消费习惯的解决方案,而不是那种不切实际的“回归原始生活”式的建议。当然,我当时并没有深究具体内容,更多的是基于封面和书名传递出的整体“感觉”来判断,它似乎更偏向于“工具书”而不是纯理论的哲学探讨。这种直击痛点的命名方式,成功地让一个正在为信用卡账单和未来储蓄纠结的普通人(比如我)产生了好奇心,想知道它到底能给出什么“不取消卡片”的秘诀。整体来说,这本书在我的“初印象筛选机制”中得分很高,因为它没有用那些陈词滥调来包装自己。
评分这本书的结构安排非常流畅,过渡自然,读起来一点也不费力,这一点非常值得称赞。通常,关于个人理财的书籍,如果内容过于专业,很容易在引入复杂的概念时就劝退了大部分读者,但我发现这本书在这方面处理得极为巧妙。它似乎采用了阶梯式的教学方法,先用一些看似简单的小技巧暖场,比如如何最大化航空里程积分,或者如何利用自动还款机制避免逾期罚款,这些都是读者可以立即上手操作的部分。然后,作者才慢慢深入到更高阶的策略,比如如何利用信用卡的滞后期进行短期现金流管理,或者在不影响自身偿还能力的前提下,如何合理地组合不同额度和权益的卡片来构建一个“个人金融网络”。这种由浅入深的布局,极大地增强了阅读的持续性和读者的信心。我记得有几章关于“债务转移”的讨论,讲解得非常清晰,甚至配有一些简单的流程图,让人一看就懂,这对于我这种对数字敏感度一般的读者来说,简直是福音。这本书的编辑功力可见一斑,它确保了信息的密度与可读性之间达到了一个完美的平衡点。
评分说实话,我一开始对这本书的期望值是持保留态度的,因为市面上太多打着“快速致富”旗号的读物,读完之后往往发现内容空泛,或者充满了推销自家课程的引子。然而,这本书在论述问题的角度上,展现出了一种难得的老练和务实。它似乎并不急于告诉你“明天就能开上跑车”,而是耐心地拆解了现代金融体系中信用卡工具的本质。我印象深刻的是它对“信用分数”这一概念的深入剖析,那种细致程度让我这个过去只关注“还款日”的人,开始关注到更深层次的金融杠杆效应。作者没有简单地鼓吹借贷,而是强调了“良性负债”与“恶性负债”的区别,这才是关键所在。这种叙述方式非常平稳,没有过度煽情的语言,更多的是基于数据和生活案例的推演。阅读过程中,我感觉自己像是在上一个非常专业的,但又充满了生活气息的金融扫盲课。它没有给我那种“醍醐灌顶”的瞬间,但却在不知不觉中,重塑了我对个人信贷工具的认知框架。这种潜移默化的影响,远比那些夸张的口号要来得持久和有效得多。
评分 评分 评分 评分 评分相关图书









本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有