
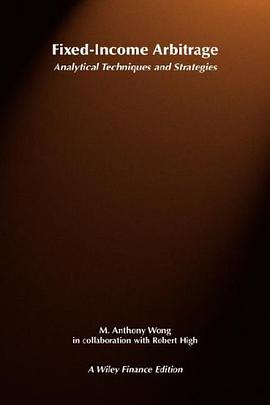

具体描述
An exposition to the world of relative-value trading in the fixed-income markets written by a leading-edge thinker and scientific analyst of global financial markets. Using concrete examples, he details profit opportunities--treasury bills, bonds, notes, interest-rate futures and options--explaining how to obtain virtually risk-free rewards if the proper knowledge and skills are applied. Discusses the critical success factors of relative-value trading and highlights the important role of technology, capital requirements and considerations in order to set up a fixed-income arbitrage system.
作者简介
目录信息
读后感
用户评价
坦率地说,我最初接触这本书时,是抱着一种半信半疑的态度。市面上的金融书籍汗牛充栋,真正能让人眼前一亮的凤毛麟角。然而,这本书在对利率曲线形态进行建模和预测的部分,展现出了令人惊叹的洞察力。作者并没有满足于传统的计量经济学模型,而是引入了一些非常新颖的机器学习方法来捕捉市场中的非线性关系。我记得有一段描述,关于如何利用期权波动率微笑来反推市场对未来不确定性的集体预期,那种精妙的思维逻辑让我拍案叫绝。这本书的行文风格极其老练,充满了金融老炮的睿智和内敛,没有冗余的废话,每一个段落都像是在打磨一块宝石,力求精确和闪光。尽管内容深度很高,但作者在处理复杂的数学推导时,总能适时地加入一些“旁白”,解释为什么我们需要这个工具,以及它在实际交易中能解决什么问题。这种“知其然,更知其所以然”的叙述方式,极大地提升了阅读的愉悦感和效率。
评分这本书的阅读体验,对于我这个习惯了碎片化信息输入的人来说,是一个不小的挑战,但也是一次美妙的“精神漫步”。它要求你慢下来,去品味每一个逻辑的转折点。我特别喜欢作者在讨论信用风险时,那种近乎哲学的反思。他探讨了“信息不对称”在信用评估中的本质,并质疑了传统评级机构的有效性边界。书中对“影子银行体系”中固定收益产品的风险传导机制的分析,尤其具有前瞻性,即使这本书的初版问世已有一段时间,其核心观点在当下依然具有极强的现实意义。作者的写作风格非常克制,他很少使用夸张的词汇来渲染风险,而是用冷静、客观的数据和模型结果来支撑他的论点,这种严谨的学术态度让我非常信服。每读完一个章节,我都会合上书本,在脑海中默默地进行一次知识的“重构”,这本书的知识密度之高,需要这种主动的消化过程才能真正吸收。
评分作为一名资深的市场交易员,我阅尽了各大投行的内部研究报告,但很少有哪本书能像这本一样,让我感觉作者真正站在了市场的脉搏之上。这本书的价值不仅仅在于理论的阐述,更在于其对市场微观结构的深刻洞察。特别是关于债券“最佳执行价”的确定,作者详细剖析了不同交易对手方的行为模式,以及在不同市场深度下,最优拆单策略的权衡取舍。书中对高频交易对传统做市商模式的冲击分析,视角独特而犀利,仿佛作者本人就在交易所的交易大厅里观察着一切。我发现自己开始不自觉地用书中的框架去重新审视我过去几周的交易记录,并从中发现了过去忽略的系统性偏差。这本书的语言是那种典型的、高度专业化的“圈内语汇”,但它并不是故作高深,而是因为它必须用最精确的词汇来描述那些稍有偏差就会导致巨大损失的微妙差异。读完之后,我感觉我的交易“直觉”被一层清晰的逻辑框架所加固和提升了。
评分这本书的装帧设计很有格调,封面采用了一种低调的深蓝色调,配上烫金的字体,透露着一种专业和沉稳的气息。我是在一个偶然的机会,朋友向我推荐了这本书。当时我正在寻找一本可以系统梳理宏观经济波动对投资组合影响的读物。这本书的目录结构非常清晰,从基础的资产定价理论出发,逐步深入到复杂金融工具的风险管理。特别是关于流动性溢价的章节,作者的论述深入浅出,结合了多个历史时期的市场案例进行分析,让人对流动性风险的感知不再是抽象的理论,而是具体的市场行为。我花了整整一个周末,沉浸其中,感觉自己对固定收益市场的理解又上升到了一个新的台阶。书中的图表和公式推导严谨,但作者总能找到恰当的比喻来解释那些晦涩的概念,这对于非科班出身的读者来说,无疑是一大福音。我尤其欣赏作者对于监管政策演变的关注,他没有仅仅停留在理论层面,而是将理论置于实际的监管框架之下进行审视,这使得全书的实践指导意义大大增强。
评分我一直认为,一本优秀的金融书籍,应该能连接“过去的历史经验”与“未来的可能趋势”。这本书在这方面做得极为出色。它不仅仅是对现有固定收益工具的描述,更像是一份关于“金融工具演化论”的深度报告。例如,作者对“负利率环境”下,各类金融机构资产负债表重塑的预测,其细节之丰富,令人叹服。在技术层面,我对书中关于结构化产品(如CLO)的尾部风险建模部分印象最为深刻。作者没有采用简单的正态分布假设,而是引入了更符合实际的厚尾分布,并详细演示了如何通过蒙特卡洛模拟来评估极端情景下的资本充足率。整本书的价值链非常完整,从宏观的货币政策意图,到微观的债券市场订单簿分析,再到交易的结算清算细节,无一不顾及。阅读这本书的过程,就像是获得了一张进入专业投资银行核心交易部门的“通行证”,它提供了一种看待市场的、系统且不可动摇的视角。
评分 评分 评分 评分 评分相关图书









本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有