

具体描述
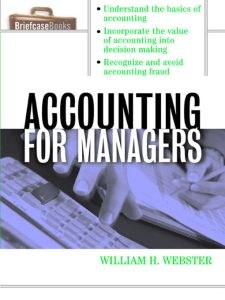
Book: Accounting For Managers (mcgraw-hill Briefcase Books Series)
b>Translated into 16 languages! The reader-friendly, icon-rich Briefcase Books series is must reading for all managers at every level.
All managers, whether brand new to their positions or well-established in the organizational hierarchy, can use a little "brushing up" now and then. The skills-based Briefcase Books series is filled with ideas and strategies to help managers become more capable, efficient, effective, and valuable to their organizations.
While they don't need the knowledge of a CPA, all managers must still have a basic understanding of how money is tracked and accounted for in an organization.
Using the sidebars and down-to-earth style that has become the Briefcase Books trademark, Accounting for Managers defines essential terms--from general ledger to chart of accounts--and, more importantly, discusses their applications in everyday business. It also introduces managers to popular accounting software programs and their use in tracking and allocating funds in the organization.
作者简介
About the Author:
William H. Webster, C.P.A. owns Century Small Business Solutions. He provides a wide range of professional services to his small business client base. These include management, investment, technical and accounting and tax services.
目录信息
读后感
用户评价
我必须承认,这本书在“内部控制与治理”方面的论述,给了我强烈的震撼和启发。在当前全球对企业透明度和合规性要求日益提高的背景下,单纯追求盈利已经远远不够,如何建立一套稳固的“防火墙”来防范舞弊和错误至关重要。这本书对内部控制环境的描述,不仅仅停留在COSO框架的基本要素上,而是深入探讨了“文化”和“道德”在控制体系中的基石作用。它强调了“制衡”的重要性,并清晰地阐释了为什么将授权、记录和资产保管的职责进行分离,是防止道德风险的铁律。更让我受益匪浅的是,书中对于“风险导向型审计”思维的引入,这使得管理者在设计流程时,就能预先识别和降低潜在的重大错报风险,而不是等到事件发生后才去亡羊补牢。这种前瞻性的管理视角,是这本书的精髓所在。它教会我们,最好的会计处理,是那些能够让管理者睡得安稳、让外部利益相关者感到放心的结构性设计,而非仅仅是年末的数字调整。
评分这本书的语言风格简直是一股清流,它成功地避开了学术著作常有的那种晦涩难懂和故作高深。我发现自己可以非常轻松地进入阅读状态,仿佛作者是一位极富耐心的导师,他总是能用最简洁的语言,把最复杂的概念掰开揉碎了讲清楚。特别是关于“资本结构决策”和“长期投资评估”的部分,处理得尤为巧妙。书中没有把净现值(NPV)和内部收益率(IRR)当作高冷的数学公式来展示,而是通过生动的项目案例,解释了资金时间价值的真正含义——机会成本。这种解释方式,使得我们在评估一个新项目的可行性时,不再是机械地套用公式,而是真正理解了为什么我们必须要求更高的回报率来补偿承担的风险和错失的机会。此外,作者对风险和不确定性在财务预测中的作用给予了足够的重视,这在很多强调确定性的教科书中是看不到的。书中关于敏感性分析的讲解,提供了一套非常实用的“压力测试”方法论,帮助管理者在做出重大战略投入前,能够更全面地评估潜在的“黑天鹅”事件影响。
评分坦白说,我原本以为这会是一本老生常谈的入门读物,但阅读体验远超出了我的预期,它在“管理会计”和“财务会计”的交汇点上,搭建了一座坚固而实用的桥梁。这本书最厉害的地方在于,它深刻理解了“预算”在企业管理中的双重角色——既是控制工具,也是激励机制。作者对滚动预算、零基预算等概念的探讨,充满了对现实操作中各种“人情世故”的考量。比如,书中讨论了如何平衡预算的刚性要求与市场变化的灵活性之间的矛盾,这在实际工作中是永恒的难题。更值得称道的是,书中对“绩效衡量”的深度剖析。它没有止步于简单的利润指标,而是引入了平衡计分卡(BSC)的理念,强调了客户满意度、内部流程效率和学习成长等非财务指标的重要性。这种宏观的、战略性的视角,让我意识到,财务数据本身只是“症状”,而管理者需要寻找的是“病因”。这本书的论述逻辑严密,论据充分,每一步的推导都非常扎实,使得我们在批判性地看待现有报表的同时,也能构建出一套更科学、更全面的内部管理报告体系。
评分我对这本书的结构和叙事方式感到非常惊喜,它采取了一种近乎“故事化”的讲解模式,将原本可能令人望而生畏的财务报告分析,转化成了一场引人入胜的侦探游戏。作者的笔触非常流畅自然,仿佛在和一位经验丰富的同事进行一对一的深度交流。其中关于现金流量表的那一章,我印象最为深刻。以往我总觉得编制现金流量表是一件费时费力的差事,但这本书却巧妙地将现金流的“运动轨迹”与企业的生命周期紧密联系起来,清晰地揭示了“经营活动现金流”是企业健康的黄金指标,而“投资活动”和“筹资活动”则是管理者战略选择的直接体现。书中穿插的那些企业案例分析,虽然没有点名道姓,但其情景设置极具代表性,让我能立刻联想到自己公司在扩张期或转型期遇到的类似困境。这种“代入感”极大地增强了学习的效率。它不是让你死记硬背“直接法”和“间接法”的区别,而是让你理解为什么在特定情境下,使用其中一种方法能更清晰地向董事会汇报企业的真实流动性状况。这种注重“应用场景”的讲解思路,是很多传统教材所欠缺的,也是这本书能脱颖而出的关键所在。
评分这本书简直是为那些像我一样,渴望在浩如烟海的财务报表和复杂的会计准则中找到清晰航向的管理者们量身定制的。它没有陷入那些繁复的、只有注册会计师才津津乐道的细节泥潭,而是高屋建瓴地展示了会计信息如何成为驱动企业决策的核心引擎。我尤其欣赏作者在阐述“成本”概念时的那种精妙洞察力,他们不仅仅是罗列了变动成本、固定成本这些基本术语,而是深入挖掘了这些成本结构如何影响定价策略、产品组合选择乃至长期的资本预算。举例来说,书中关于作业成本法(ABC)的介绍,就远比我之前读过的任何教材来得生动和实用。它不再是枯燥的公式堆砌,而是成了一套实实在在的工具箱,教你如何识别那些真正驱动间接费用的活动,从而实现更精准的成本控制和绩效评估。读完后,我感觉自己对损益表的解读能力得到了质的飞跃,不再是被动接受数字,而是能主动地去“审问”这些数字背后的商业逻辑。那种从被动接受到主动掌控的感觉,对于一个身处管理层却又非财务出身的人来说,无疑是极具解放意义的。这本书真正做到了“为管理者服务”,而不是“为会计师服务”。
评分 评分 评分 评分 评分相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.wenda123.org All Rights Reserved. 图书目录大全 版权所有